Pourquoi un prêt immobilier peut être refusé… et surtout comment l'éviter ?
12/11/2026
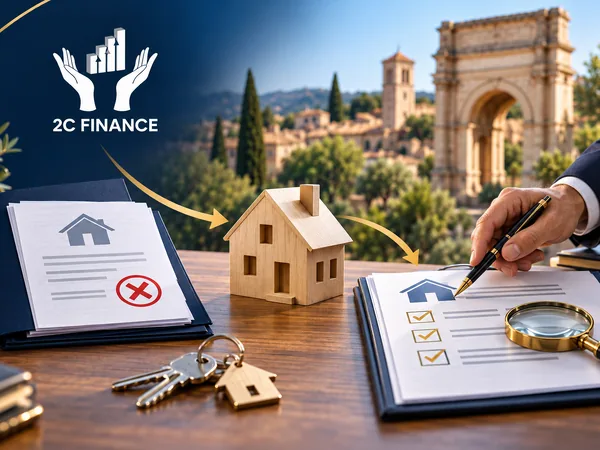
Obtenir un accord de prêt immobilier est une étape essentielle pour concrétiser un projet d'achat ou de construction. Pourtant, même lorsque le projet semble solide, une banque peut refuser le financement. Cette situation est plus fréquente qu'on ne le pense et ne signifie pas forcément la fin du projet.
Pour les futurs propriétaires à Orange, mais aussi dans le Vaucluse, la Drôme, l'Ardèche, le Gard ou le Var, comprendre les raisons d'un refus permet souvent de rebondir rapidement et de trouver des solutions adaptées.
Un niveau d'endettement trop important
Lorsqu'elle étudie une demande de prêt immobilier, la banque vérifie que les mensualités futures restent compatibles avec les revenus du foyer.
Même avec un salaire confortable, certains éléments peuvent peser sur la décision :
- Crédit automobile en cours
- Crédit à la consommation
- Pension alimentaire
- Mensualités de prêts existants
Un taux d'endettement considéré comme trop élevé peut entraîner un refus ou une demande de réajustement du projet.
Comment réagir ?
Plusieurs solutions existent :
- Augmenter l'apport personnel
- Réduire le montant du financement demandé
- Allonger la durée du prêt
- Regrouper ou solder certains crédits
Dans le cadre d'une construction, il peut également être pertinent de revoir certains postes de dépenses afin d'équilibrer le budget global.
Une situation professionnelle jugée insuffisamment sécurisée
Le montant des revenus n'est pas le seul critère analysé. Les banques accordent une grande importance à la stabilité professionnelle.
Certains profils nécessitent une présentation particulièrement soignée :
- Salariés en période d'essai
- Travailleurs indépendants récents
- Intérimaires
- Professions avec revenus variables
- Personnes ayant changé récemment d'emploi
Dans ces situations, la qualité du dossier devient déterminante.
Le bon réflexe : fournir des justificatifs complets, mettre en avant la cohérence du parcours professionnel et démontrer la stabilité financière du foyer.
Un apport personnel insuffisant
Même si certains financements restent possibles sans apport, les établissements bancaires apprécient de voir que l'emprunteur participe à son projet.
Un apport permet notamment de couvrir :
- Les frais de notaire
- Les frais de garantie
- Une partie du projet immobilier
- Les éventuels imprévus
Un apport trop faible peut donner l'impression d'un projet plus risqué.
La solution ?
Parfois quelques mois d'épargne supplémentaires suffisent à renforcer significativement la crédibilité d'un dossier et à obtenir de meilleures conditions de financement.
Une gestion bancaire qui inquiète le prêteur
Les relevés de compte sont analysés avec attention.
Des éléments tels que :
- Découverts fréquents
- Rejets de prélèvements
- Dépenses excessives ou irrégulières
- Utilisation intensive des crédits renouvelables
peuvent fragiliser un dossier, même lorsque les revenus sont satisfaisants.
Les banques cherchent avant tout à s'assurer que le budget est géré de manière rigoureuse au quotidien.
Avant une nouvelle demande, il est souvent recommandé de stabiliser ses comptes durant plusieurs mois afin de présenter un profil rassurant.
Un projet immobilier mal dimensionné
Parfois, ce n'est pas l'emprunteur qui pose problème, mais le projet lui-même.
Quelques exemples fréquents :
- Budget d'achat trop ambitieux
- Travaux sous-estimés
- Coût de construction mal évalué
- Charges futures non prises en compte
Pour une banque, un projet cohérent est un projet dont le coût reste en adéquation avec les capacités financières de l'acquéreur.
Revoir certains choix peut permettre de débloquer rapidement une situation.
Un dossier incomplet ou mal présenté
Un excellent profil peut essuyer un refus simplement parce que le dossier transmis manque de clarté.
Pièces manquantes, justificatifs incomplets, incohérences entre les déclarations et les relevés bancaires… autant d'éléments susceptibles de ralentir l'analyse ou de faire naître des interrogations.
Un dossier bien préparé doit présenter :
- Des justificatifs récents
- Un plan de financement détaillé
- Une présentation claire du projet
- Une explication de l'origine de l'apport
- Une vision globale des engagements financiers du foyer
Que faire après un refus de prêt immobilier ?
La pire solution consiste à multiplier les demandes auprès de nombreuses banques sans avoir identifié le véritable problème.
Il est préférable de commencer par comprendre précisément les raisons du refus afin de mettre en place les corrections nécessaires :
- Réduire le montant emprunté si la mensualité est trop lourde
- Renforcer l'apport personnel
- Assainir la gestion bancaire
- Compléter les justificatifs demandés
- Revoir certains aspects du projet immobilier
Dans de nombreux cas, une nouvelle présentation du dossier permet d'obtenir un accord là où une première demande avait échoué.
L'accompagnement d'un courtier : un réel atout pour sécuriser votre projet
Le moyen le plus efficace d'éviter un refus reste souvent d'être accompagné dès le départ par un professionnel du financement immobilier.
Chez 2C Finance à Orange, nous accompagnons quotidiennement des acquéreurs dans tout le secteur d'Orange, mais également en Drôme, Ardèche, Gard et Var.
Grâce à notre connaissance des critères bancaires et à nos relations avec de nombreux partenaires financiers, nous préparons chaque dossier afin de maximiser ses chances d'acceptation.
Notre mission ne se limite pas à négocier un taux :
- Analyse approfondie de votre situation
- Vérification de la faisabilité du projet
- Préparation complète du dossier bancaire
- Négociation des conditions de prêt
- Optimisation de l'assurance emprunteur
- Recherche de la garantie la plus adaptée
- Accompagnement jusqu'à la signature définitive
Un projet immobilier représente un engagement important. L'intervention d'un courtier permet non seulement de gagner du temps, mais aussi de sécuriser chaque étape du financement.
Vous avez un projet immobilier à Orange ou dans les départements voisins ?
Que vous soyez primo-accédant, investisseur ou en projet de construction, l'équipe de 2C Finance vous accompagne pour mettre toutes les chances de votre côté dès la première demande.
Contactez notre cabinet à Orange pour bénéficier d'une étude personnalisée de votre projet immobilier et obtenir un financement adapté à votre situation.